ChatGPT搜索量已到谷歌两成
OpenAI称,ChatGPT触发网络搜索的查询量已相当于Google搜索量的20%。但这一自报数据口径仍不完整,真正的竞争焦点正在从回答质量转向入口、商业化与基础设施。
OpenAI第一次给出足以让Google紧张的数字
OpenAI在11月2日举行的媒体活动上披露,ChatGPT目前触发的网络搜索量,已经相当于Google搜索查询量的20%。
ChatGPT消费者产品负责人Adam Fry给出的定义是:只有当用户输入的问题实际触发网络搜索时,OpenAI才会将其计为一次搜索;单纯让模型解释术语、修改文案或回答不需要联网的常识问题,不在统计范围内。
这意味着,OpenAI公布的并不是ChatGPT全部消息量,而是其中调用实时网页信息的一部分。对于一个最初以聊天机器人形态进入市场的产品来说,这个数字已经足够显眼:对话式搜索不再只是传统搜索旁边的一项实验功能,而是开始进入以十亿级用户和大规模查询为基础的竞争阶段。
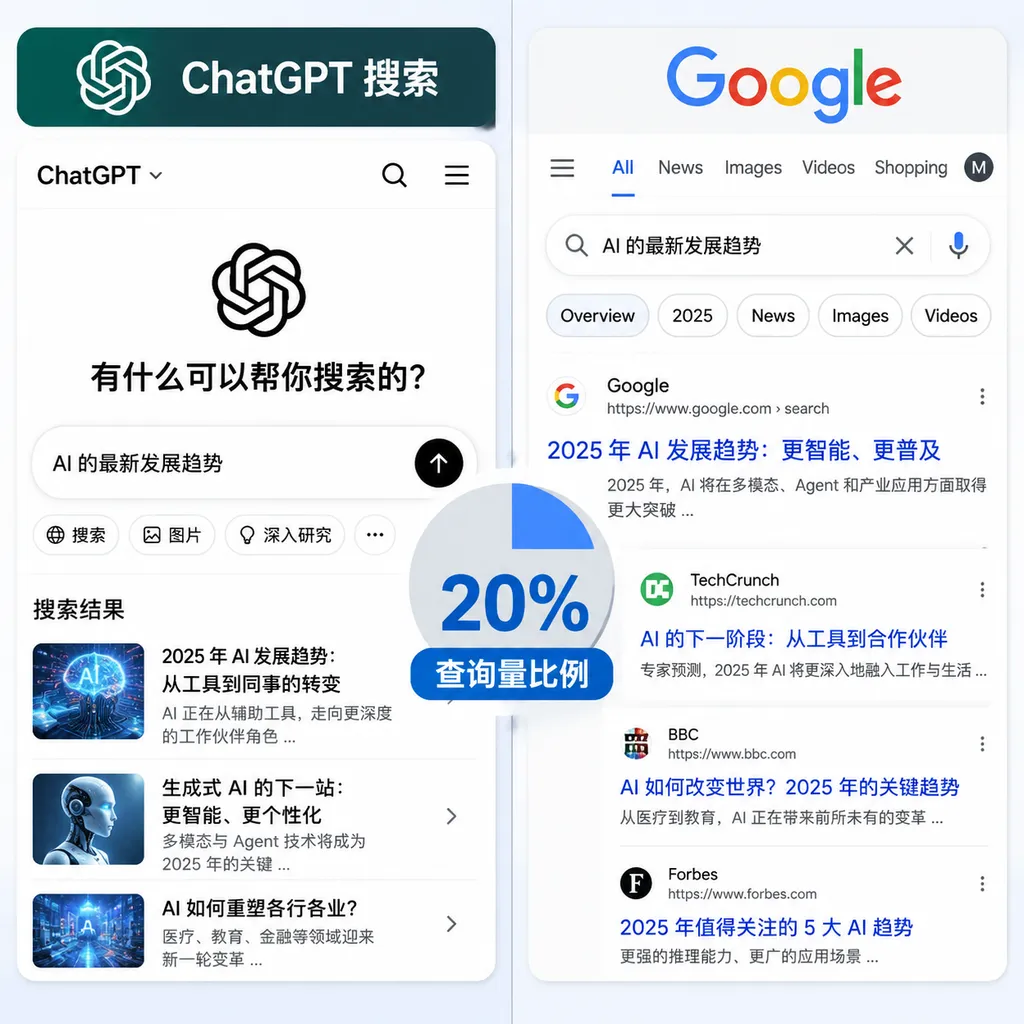
不过,20%并不等于ChatGPT已经拿到20%的搜索市场份额,更不意味着Google只剩下五倍优势。这个数字首先是一项由OpenAI自行披露、统计口径尚未经过独立审计的相对指标。
20%是查询量比例,不是市场份额
OpenAI所说的20%,准确含义是ChatGPT搜索查询量约等于Google搜索查询量的五分之一。
假设Google的查询量为G,ChatGPT搜索量就是0.2G。如果只比较这两个产品,ChatGPT在两者合计查询量中的占比应为0.2 ÷ 1.2 = 16.7%,而不是20%;如果再把Bing、Perplexity、社交平台搜索、电商搜索和其他垂直搜索计算在内,占比还会进一步下降。
Adam Fry也没有说明OpenAI采用了哪一组Google查询量数据。Google并不定期公开完整的全球搜索次数,因此OpenAI可能使用第三方估算、流量面板或内部模型进行换算,但目前没有公布具体来源、时间窗口、设备范围和地区分布。
这项数据至少存在四个尚未回答的问题:
- 时间窗口不明确:20%是某一天、某一周、某个月,还是经过季节调整后的平均值;
- 设备范围不明确:是否同时覆盖网页端、iOS、Android,以及第三方集成入口;
- Google口径不明确:是否包含图片、新闻、地图、本地生活、购物和语音搜索;
- 重复查询规则不明确:同一段对话中的多次联网检索,是算一次用户任务,还是算多次底层查询。
因此,20%最适合被理解为一个规模信号,而不是经过审计的市场份额结论。OpenAI已经证明ChatGPT搜索足够大,但还没有证明它与Google处在完全可比的统计体系里。
两组看似矛盾的数据,其实统计的不是一件事
第三方研究机构Datos此前给出的数据是,2026年7月桌面浏览器中的搜索指令约有5.99%流向大型语言模型,这一比例较一年前增长超过一倍。
5.99%与OpenAI最新宣称的20%并不必然冲突。Datos统计的是桌面浏览器、全部大型语言模型以及特定样本中的搜索行为,而OpenAI比较的可能是ChatGPT全平台联网查询量与某个Google查询量估值,两者的设备、地区、用户群和分母都不一样。
ChatGPT的用户规模也为20%提供了一定现实基础。BBC援引Demandsage数据称,ChatGPT每周活跃用户已超过8亿,高于2025年2月的4亿;如果这一估算接近真实水平,ChatGPT只需要让其中一部分用户每天触发数次联网查询,就可能形成足以与传统搜索引擎比较的数量级。
但用户数不能直接换算成搜索量。Google用户通常会在一天内发起大量短查询,而ChatGPT用户可能围绕同一任务持续对话;前者更像连续翻阅索引卡片,后者更像把资料搜集、阅读和整理交给一名助理。两种交互中“完成一个任务”所需的查询次数并不相同。
对话式搜索的优势不是多一个聊天框
对话式搜索是以自然语言对话承接信息检索、网页阅读、内容综合和后续追问的一类搜索产品。
传统搜索的基本单位是链接,用户输入关键词后自行打开多个页面、判断来源并拼接答案;ChatGPT搜索的基本单位则是任务,系统先检索网页,再生成一份可继续追问的综合回答。两者真正的差异不是页面布局,而是谁承担信息处理成本。
例如,用户要比较三款开发工具时,Google更擅长快速给出官网、文档、评测和社区讨论;ChatGPT则可以先整理功能与价格,再根据用户补充的技术栈、团队规模和部署要求缩小范围。前者提供信息货架,后者试图直接完成导购和决策准备。
这种体验降低了用户的认知负荷。用户不必在十几个标签页之间反复跳转,也不用每次重新描述上下文,这正是“Ask Chat”开始在部分开发者和深度用户中替代“Google it”的原因。
| 对比维度 | ChatGPT搜索 | Google搜索及AI搜索体验 | |---|---|---| | 核心交互 | 连续对话、追问和综合回答 | 结果页、链接列表与AI摘要并存 | | 查询单位 | 更接近完整任务 | 更接近单次关键词或问题 | | 上下文能力 | 可继承整段对话条件 | 通常围绕当前查询,连续性正在增强 | | 实时信息 | 依赖联网检索、第三方搜索服务和内容合作 | 依赖自有索引、抓取系统与垂直数据库 | | 主要优势 | 总结、比较、解释和多步骤研究 | 覆盖面、时效性、本地信息与商业查询 | | 主要风险 | 幻觉、引用错配、遗漏反方信息 | 广告干扰、结果页复杂、用户需自行筛选 | | 商业模式 | 免费入口、订阅和企业服务,搜索广告模式仍在形成 | 以搜索广告为核心,商业体系成熟 | | 本次价格变化 | OpenAI未随20%数据公布新的搜索定价 | Google未因该数据调整用户侧搜索价格 |
Google的防守也不是把Gemini塞进搜索框这么简单。Google已经通过AI Overview和AI Mode等形态,把生成式回答直接放到原有搜索入口中,它拥有Chrome、Android、地图、YouTube、购物和本地商家数据等分发与数据优势。
这场竞争因此不是“聊天框对搜索框”,而是“任务代理对信息入口”。OpenAI希望用户从提出问题到得到可执行结论都留在ChatGPT里,Google则希望在不破坏广告业务和开放网页生态的前提下,把同样的能力嵌入既有搜索产品。
ChatGPT真正跨过的是规模门槛
20%的战略意义在于,ChatGPT搜索已经越过“用户偶尔尝鲜”的阶段。
2024年,OpenAI将SearchGPT原型整合进ChatGPT时,搜索模型建立在经过微调的GPT-4o之上,并使用包含o1-preview输出的合成数据进行后训练。产品会自动判断是否需要联网,也允许用户主动发起搜索,同时展示新闻、天气、体育、股票和地图等实时信息来源。
当时ChatGPT搜索的主要卖点是体验:用户可以直接追问,不需要每换一个条件就重新输入关键词。现在OpenAI开始强调查询规模,说明竞争重点已经从“能不能做搜索”转向“能不能稳定、低成本地服务海量搜索”。
规模会迅速放大搜索系统的工程难题。一次对话式搜索通常不只是抓取一个页面,而可能包含查询改写、并行检索、网页排序、内容抽取、模型推理、引用对齐和答案生成;如果复杂问题需要多轮检索,其计算与带宽成本可能显著高于返回一页传统链接。
OpenAI接下来必须同时压低三项指标:首个结果延迟、单次任务推理成本和错误引用率。只要其中一项控制不好,20%的查询量就可能从竞争优势变成基础设施负担。
Google最难守的不是导航搜索,而是高价值决策搜索
ChatGPT短期内很难取代Google的全部搜索场景。
查官网、找地址、看营业时间、下载软件、查询航班或确认即时比分等任务,传统搜索依然更快、更稳定。Google几十年积累的网页索引、反垃圾系统、本地商家数据库和商业意图识别能力,也不是靠更大的语言模型就能复制。
Google更值得警惕的是复杂的高价值查询。软件采购、旅游规划、教育选择、金融产品比较和企业研究等任务过去往往需要用户点击多个商业页面,而ChatGPT能够直接生成比较表、排除不符合条件的选项,并解释推荐逻辑。
这些查询的数量未必最大,却往往拥有更高广告价值。Google搜索业务的核心不是处理多少问题,而是在用户产生购买、预订和决策意图时完成广告匹配;如果ChatGPT截走的主要是高意图查询,其商业影响可能明显高于单纯的流量占比。
OpenAI同样面临商业化两难。若回答中大量加入赞助内容,用户会怀疑模型是否为了广告调整推荐;若完全依赖订阅收入,海量免费搜索又会带来持续增加的推理与检索成本。Google花了二十多年建立广告竞价、归因和反作弊体系,OpenAI不可能仅凭聊天体验绕过这些问题。
出版商将同时获得流量和失去流量
对话式搜索会重新分配开放网页的流量,而不只是改变用户使用哪个应用。
OpenAI在推出ChatGPT搜索时曾表示,其与美联社、路透社、金融时报、新闻集团、Vox Media等出版机构合作,并允许网站选择是否出现在ChatGPT搜索结果中。引用和来源侧边栏可以给出版商带来新曝光,但生成式答案也可能让用户无需点击原文。
出版商面对的是一个典型矛盾:不参与,内容可能在新的信息入口中失去可见度;参与,则可能贡献了训练或检索所需的信息,却拿不到与传统搜索相当的访问量和广告收入。
未来的核心指标也会发生变化。传统SEO关注排名、展示量和点击率,对话式搜索则更关注内容是否被模型引用、品牌是否出现在答案中,以及引用是否最终促成注册、购买或订阅。内容生产者需要优化的不只是网页排名,还包括事实结构、来源可信度和机器可提取性。
这不是Google被取代的时刻,但已经是竞争范式改变的时刻
OpenAI的20%数据值得重视,但现阶段还不足以支持“ChatGPT即将超过Google”的结论。
Google仍掌握更成熟的全球索引、默认入口、广告系统和垂直数据,ChatGPT则在复杂问题、连续追问和任务整合上建立了明显优势。双方正在从不同方向走向同一个产品形态:Google让搜索结果越来越像答案,OpenAI让答案背后越来越像搜索引擎。
真正决定胜负的不会只是查询次数,而是四个更难的指标:用户完成任务的成功率、答案可信度、单次任务成本,以及商业意图的变现效率。OpenAI目前只公布了其中最容易制造冲击力的一项——规模。
截至2026年11月3日,最稳妥的判断是:对话式搜索已经进入规模竞争,但尚未进入胜负已定的阶段。ChatGPT不需要完全取代Google才算成功,只要它持续截走复杂研究、软件选择和消费决策等高价值任务,就足以迫使Google重写搜索产品,也会迫使整个互联网重新思考内容、流量和广告之间的关系。
参考来源
说明:核心事实依据OpenAI在11月2日媒体活动上的公开表述、The Verge相关报道、OpenAI历次ChatGPT搜索产品说明,以及BBC对第三方数据的整理。根据链接域名限制,以下仅保留允许域名内的延伸检索入口。
- Reddit:检索ChatGPT搜索量与Google对比的社区讨论——用于观察开发者和用户对统计口径、搜索体验的讨论,不作为20%数据的一手证明。
- 知乎:检索ChatGPT搜索与Google竞争相关讨论——用于补充中文社区对产品差异、商业模式和搜索生态变化的分析。