ChatGPT Wallet上线,AI开始替你买单
OpenAI 推出 ChatGPT Wallet,让 dot 在用户确认后完成购物支付。它不是普通电子钱包,而是 OpenAI 为智能体商业闭环补上的关键一环。
ChatGPT Wallet 上线,AI 开始替你买单
OpenAI 在 11 月 13 日正式推出 ChatGPT Wallet,让 AI 智能体第一次能够在用户授权后,使用已有信用卡完成真实世界的商品和服务购买。
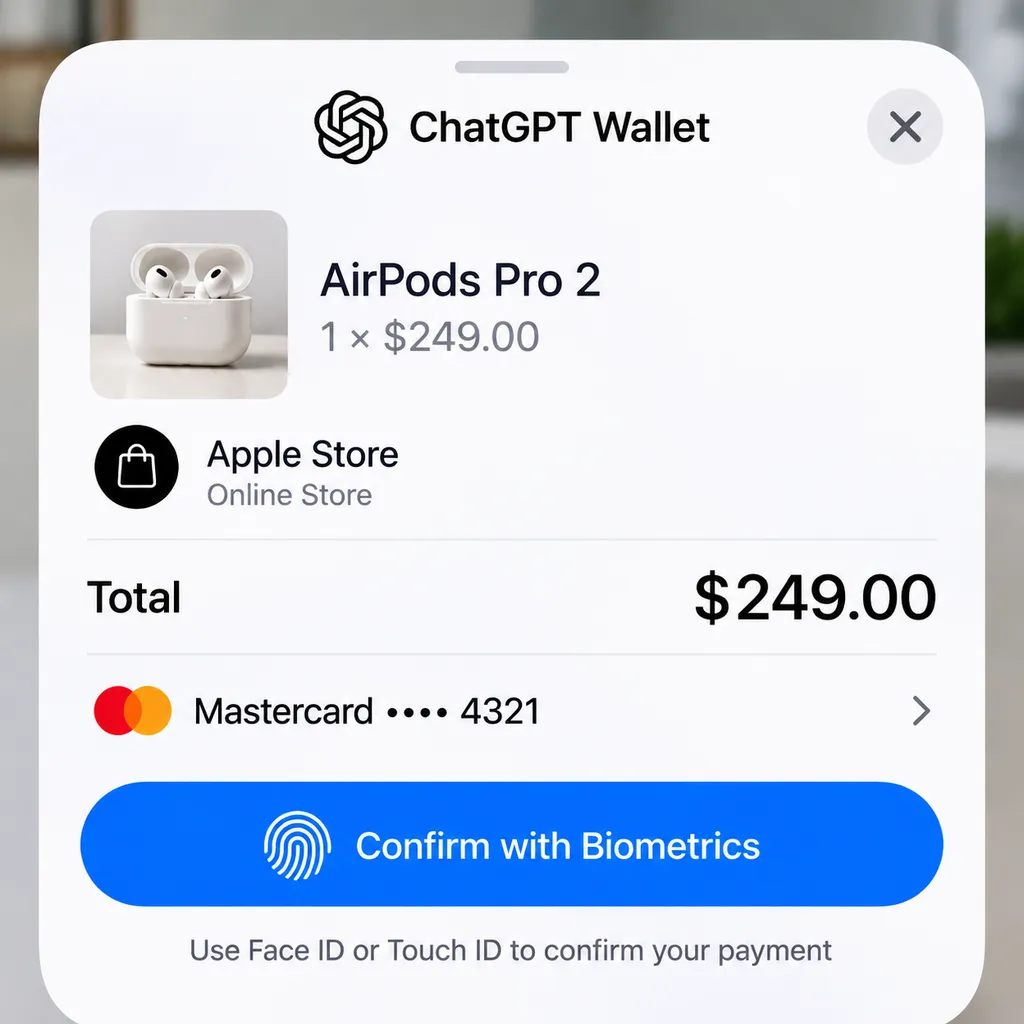
**ChatGPT Wallet 是一套面向 AI 智能体的支付凭证与授权系统。**用户只需录入一次符合条件的信用卡,之后可以让 dot 寻找商品、比较选项、填写结账信息;每次付款前,用户仍需检查商家、商品、金额和卡片,并通过 Face ID、Touch ID 或其他生物识别方式确认。
这意味着 ChatGPT 不再只是帮你回答“应该买什么”,而是开始处理“把它买下来”。
不过需要先纠正一个容易引起误解的说法:**ChatGPT Wallet 首发时只直接开放在 dot 对话中,并不能在普通 Chat、ChatGPT Work 或独立 Codex 线程里直接调用。**Work 和 Codex 可以成为 dot 工作流的一部分,但现阶段真正拿到支付能力、负责推进结账流程的是 dot。
它不是“在 ChatGPT 里放了一张银行卡”
ChatGPT Wallet 最重要的设计,是模型和智能体不会看到用户真实的银行卡号。
**支付令牌是由支付网络生成、用于替代真实银行卡信息的一组临时支付凭证。**用户批准交易后,美国运通、万事达卡、Visa 等支付网络会提供一个与原卡关联的虚拟卡号,其中包含结账所需的卡号、安全码和有效期;dot 拿到的是这组凭证,而不是用户实体信用卡上的号码。
这个过程可以理解为:用户没有把家门钥匙交给 AI,而是在每次需要取快递时,临时生成一张只能完成指定任务的门禁卡。
目前一笔 ChatGPT Wallet 交易大致分为五步:
- 用户让 dot 寻找商品、酒店或其他可购买服务;
- dot 浏览网站、比较选项并推进到结账阶段;
- ChatGPT Wallet 展示商家、商品、总金额、所选卡片及可能存在的订阅条款;
- 用户点击批准,并完成 Face ID、Touch ID 等安全验证;
- 支付网络生成虚拟支付凭证,dot 使用该凭证在商家原有结账页面付款。
**用户批准支付并不等于商家已经接受订单。**商家仍可能因为库存、风控、地址或支付授权问题拒绝交易,因此 OpenAI 特别提醒用户确认是否收到商家的订单回执,避免在页面卡住时重复付款。
这套设计保留了现有银行卡体系的大部分规则。用户仍然可以获得符合条件的信用卡积分和权益;商品损坏、退款、退货和订单取消由商家处理;账单错误、拒付或未授权交易则主要由发卡行和支付网络处理。
OpenAI 在这里刻意没有把自己做成银行或收单机构。商家仍是 Merchant of Record,也就是法律和账务意义上的实际销售方,继续掌握定价、库存、履约、售后和退款;OpenAI 负责的是智能体操作、用户授权记录和支付凭证的传递。
为什么 Wallet 必须和 dot 一起出现
**dot 是 OpenAI 在 2026 年 9 月推出的常驻型个人智能体。**它拥有独立的云电脑和浏览器,可以连接超过 4000 款应用,并在用户离线时持续处理任务。
ChatGPT Work 更像承担一次多步骤项目的工作台,Codex 负责软件开发,而 dot 扮演的是长期在线的协调者。它可以理解用户持续性的目标、查找相关背景、管理 Work 任务,也可以向 Codex 分配开发工作并跟进结果。
| 产品 | 核心定位 | 典型任务 | 首发时能否直接使用 Wallet | |---|---|---|---| | ChatGPT Chat | 对话、问答和快速协助 | 查询信息、讨论方案 | 否 | | ChatGPT Work | 多步骤工作与完整交付 | 调研、报告、表格、演示文稿 | 否 | | Codex | 软件开发智能体 | 修改代码、测试、代码审查 | 否,独立线程不可直接使用 | | dot | 持续运行的个人智能体 | 长期跟进、跨应用执行和任务协调 | 是 |
Wallet 补上的是 dot 此前最明显的能力缺口。没有支付能力时,dot 可以替用户找到酒店、选择房型、填写入住人信息,却必须在付款页面停下来;有了 Wallet,它可以把“研究—决策—执行”连成一条完整链路,只在资金真正离开账户前把控制权交还用户。
这不是一个小功能,而是智能体从“高级搜索框”变成“交易参与者”的分界线。
举个更实际的场景:用户可以让 dot 寻找下周末在芝加哥市中心、每晚不超过 300 美元、支持免费取消且距离会议地点步行 15 分钟以内的酒店。dot 可以自己筛选、比较、填写预订信息,最后将房型、税费、取消条款和总价放到确认页面上。用户完成生物识别后,dot 才继续提交订单。
程序员也可能让 dot 长期关注某个开发工具的续费、云服务采购或测试设备库存。dot 可以调用 Codex 检查项目需求,使用 Work 整理采购比较,但最终仍由 dot 发起 Wallet 的付款确认,而不是让 Codex 在一个代码线程里自行花钱。
OpenAI 选择了最保守、也最现实的支付路线
ChatGPT Wallet 当前采用的是“每笔交易都确认”,而不是直接给智能体一张可以自由刷的卡。
这是一个保守选择,但也是现阶段最合理的选择。AI 智能体可能误读网页、选错规格、遗漏订阅条款,也可能受到恶意页面中的提示词注入攻击。让用户在最后一步看到明确的商家、商品和金额,可以把模型错误限制在“准备错了订单”,而不是直接变成无法追回的资金损失。
| 维度 | ChatGPT Wallet | 传统数字钱包 | 商家一键结账 | |---|---|---|---| | 主要操作者 | AI 智能体准备,用户最终确认 | 用户本人 | 用户本人 | | 支付信息暴露 | 智能体和商家不获得真实卡号 | 通常使用设备或网络令牌 | 取决于商家及支付服务商 | | 支付确认 | 当前每笔交易需安全验证 | 通常每笔验证或设备授权 | 登录后可能直接提交 | | 使用范围 | 首发限定 dot 和兼容商家 | 支持对应钱包的商家 | 单个商家或支付平台 | | 商家改造 | 理论上兼容现有结账,但需适配智能体访问和风控 | 需要接入对应钱包 | 商家自行建设 | | 核心价值 | 让智能体代替用户完成操作 | 简化用户付款步骤 | 提高复购转化率 |
ChatGPT Wallet 和 Apple Pay、Google Pay 最大的区别,并不在于令牌化本身,而在于“谁在操作结账页面”。传统数字钱包缩短的是用户点击和输入的过程;ChatGPT Wallet 则把用户从大部分购买流程中抽离,只保留最终决策权。
OpenAI 已经明确表示,未来希望支持更完整的委托模式。用户可以设置消费额度、商品类别和有效时间,例如允许 dot 在一个月内自动购买总额不超过 200 美元的办公耗材,或者在机票低于指定价格时完成预订。
但这仍是未来方向,而不是当前默认能力。首发阶段的普通购买需要用户逐笔确认,虚拟卡也暂不支持作为 Wallet 的入金卡片;银行卡注册和交易批准是两次独立验证,添加卡片并不代表授权后续消费。
真正难的不是付款,而是让网站相信“这是正常顾客”
**智能体商业是由 AI 智能体代表用户发现、选择并购买商品或服务的交易模式。**ChatGPT Wallet 解决了支付凭证问题,却没有自动解决网站访问、反机器人策略和商家风控问题。
现在的大量电商网站默认把自动化浏览器当成爬虫、黄牛或欺诈工具。dot 即使拿到了用户明确授权,也可能被 CDN、防火墙、验证码或支付风控系统拦截。支付令牌能够通过结账接口,不代表订单就一定能通过商家的反欺诈审核。
OpenAI 因此同步发布了面向企业的 Commerce Partner Playbook,要求商家重点处理三件事:让 ChatGPT 获得准确的产品价格和库存信息、允许经过认证的智能体访问网站,以及让支付和风控服务商识别合法的智能体交易。
**Web Bot Auth 是一种让网站验证自动化访问者身份的认证机制。**商家可以通过它识别经过签名的 ChatGPT 智能体请求,而不是简单地把所有浏览器自动化流量封禁。
**WebMCP 是一种让网站向 AI 智能体暴露结构化工具和操作能力的方式。**相比让 dot 像人一样点击页面,商家可以提供查询库存、管理购物车或选择配送方式等明确工具,减少页面变化导致的操作失败。
OpenAI 还在和 Forter、Riskified、Sardine、Signifyd 等反欺诈服务商,以及 Adyen、Checkout.com、Stripe 等支付服务商合作。原因很直接:智能体填写订单的速度、设备环境和浏览行为都可能偏离传统消费者,旧风控模型容易把合法交易判定为机器欺诈。
这也是 ChatGPT Wallet 短期内最大的体验风险。用户看到的可能是一个流畅的 AI 购物演示,实际使用时却会遇到网站打不开、验证码无法通过、付款被拒绝或订单状态不明确。OpenAI 现在需要说服的不只是用户,还有商家、银行、支付网络和反欺诈公司。
首批用户范围非常窄
ChatGPT Wallet 从 2026 年 11 月 13 日开始逐步推送,但首批只覆盖美国的 ChatGPT Pro 用户。
用户必须年满 18 岁、居住在美国、拥有美国账单地址,并使用符合条件的美国发行信用卡。首批支持范围包括符合条件的美国运通、Chase、Mastercard 和 Visa 卡片,其中 Chase 卡要求添加者是主卡持有人,而不是附属卡持有人。
Wallet 也不保证支持每一台设备、每一个账户和每一家商户。用户需要先获得 dot 使用资格,并在支持生物识别验证的设备上批准交易;如果当前电脑无法验证,可以通过链接或二维码转到登录同一 ChatGPT 账户的手机继续确认。
| 项目 | 首发规则 | |---|---| | 上线日期 | 2026 年 11 月 13 日 | | 开放地区 | 美国 | | 最低年龄 | 18 岁 | | 订阅要求 | ChatGPT Pro | | 使用入口 | dot 对话 | | 支持卡片 | 符合条件的美国发行 Amex、Chase、Mastercard、Visa 信用卡 | | 支付验证 | 每笔购买需审核并进行生物识别验证 | | 虚拟卡入金 | 首发不支持 | | 普通 Chat、Work、独立 Codex | 首发不支持直接调用 Wallet |
这个限制说明 OpenAI 仍然把 Wallet 当作受控测试,而不是已经成熟的全球支付产品。支付涉及地区监管、拒付责任、身份验证、银行卡资格和消费者保护,不可能像一个新的聊天界面那样快速推向全球。
OpenAI 暂时不抽佣,但已经站到了交易入口
ChatGPT Wallet 目前最值得关注的商业价值,不是立即从每笔订单里收钱,而是让 ChatGPT 掌握用户的购买意图和交易入口。
据 IT之家报道,OpenAI 初期不会向交易收取佣金,现阶段更希望与商家建立合作,让消费者逐渐把 ChatGPT 当作购物平台。OpenAI 官方公告也强调,用户直接与商家交易,商家继续控制价格、履约、退货和客户关系。
这种“不抽佣”很可能是市场培育期的策略,而不是永久承诺。OpenAI 可以先降低商家的接入阻力,把 Wallet 做成智能体购物的事实标准,再探索商品推荐、商业插件、商家工具、优先展示或交易服务等收入来源。
截至 2026 年第三季度末,OpenAI 公布的 ChatGPT 周活跃用户规模已经达到 12 亿;IT之家援引的信息显示,其付费用户接近 1 亿。即使只有很小比例的用户开始通过 ChatGPT 完成购物,OpenAI 也会获得一个足以影响电商流量分配的新入口。
这里真正让电商平台紧张的,不是 OpenAI 会不会收取 1% 或 2% 的支付费用,而是用户可能不再打开十个商品页面比较。用户只需要告诉 dot 预算、偏好和交付时间,智能体就在后台完成筛选,商家争夺的对象会从“人的注意力”变成“模型的选择概率”。
这会改变搜索优化的目标。过去商家研究的是怎样让网页排在 Google 前面,未来则要研究怎样提供准确、结构化、实时的价格和库存信息,让智能体愿意选择自己的商品,并能顺利完成结账。
Wallet 有用,但还不是“放手让 AI 花钱”
ChatGPT Wallet 是 OpenAI 今年最关键的产品更新之一,因为它第一次给常驻智能体补上了通用支付能力。
它的价值并不是省掉输入十几位银行卡号的几十秒,而是让 dot 能够跨越多个网站,持续完成以前必须由人类接管的最后一步。对于旅行预订、办公采购、重复购买和价格监控,这个能力确实有用,而且会让 Work、Codex 与 dot 的协作成果更容易落到现实世界。
但 ChatGPT Wallet 还没有解决智能体购物的全部问题。它无法保证每个网站都允许自动化访问,无法保证每笔交易都通过风控,也无法替用户判断所有订阅、退款和售后条款。OpenAI 的服务条款同样明确提醒,AI 系统可能犯错,用户必须认真检查确认页面。
更准确地说,ChatGPT Wallet 不是一张交给 AI 随便刷的卡,而是一套把 AI 放进现有信用卡体系、同时保留人类最终批准权的支付接口。
OpenAI 选择的路线很务实:先不挑战银行、卡组织和商家的核心角色,而是把自己嵌入交易流程最上游。dot 负责理解意图和执行操作,支付网络负责凭证与授权,商家负责履约,用户则保留最后一次点击。
如果 Wallet 能跨过商家兼容性和风控误判这两道门槛,ChatGPT 就不再只是互联网的信息入口,而会开始成为消费决策和交易执行的共同入口。
而这一次,OpenAI 想拿走的可能不是支付手续费,而是“用户准备花钱时,最先问谁”的位置。
参考来源
- IT之家:让智能体帮你购物,OpenAI 推出支付功能 ChatGPT Wallet — 报道 ChatGPT Wallet 的上线时间、合作支付网络、首批开放范围及商业化方向。